Um erro de classificação fiscal que passa despercebido em janeiro pode virar um acúmulo de ajustes, retificações e risco de autuação até dezembro. É por isso que a revisão tributária anual precisa acontecer antes do fechamento do ano, quando ainda há tempo para corrigir apurações, validar obrigações acessórias e alinhar o planejamento com a realidade da empresa. Para empresas de serviços, comércios, clínicas, MEIs e pequenos negócios em São Paulo, esse processo ajuda a enxergar problemas concretos em impostos, cadastros, documentos e rotinas que costumam ficar escondidos na operação.
Na prática, fazer uma revisão tributária anual bem conduzida significa cruzar dados contábeis, fiscais e operacionais com método, e não apenas revisar guias pagas. O objetivo é identificar inconsistências na apuração, checar se a tributação adotada continua adequada, reduzir riscos fiscais na empresa e preparar documentos para auditoria fiscal ou atendimento a fiscalizações futuras. Os 7 passos abaixo organizam esse trabalho de forma aplicável, com foco em execução real.
- Mapear regime e operações
- Conferir cadastros fiscais
- Revisar apuração dos tributos
- Validar obrigações acessórias
- Checar documentos e lastro
- Medir riscos e oportunidades
- Formalizar plano de correção
Passo 1: Mapear o regime tributário e as operações mais sensíveis
O primeiro movimento da revisão tributária anual é entender se o enquadramento atual conversa com a operação real da empresa. Muitas inconsistências começam quando o negócio muda de mix de serviços, passa a vender produtos, abre nova unidade, altera CNAE secundário ou aumenta o volume de retenções sem atualizar o desenho fiscal. Antes de olhar guia por guia, vale montar um mapa simples com regime tributário, atividades faturadas, estados atendidos, incidência de ISS, ICMS, PIS, Cofins, IRPJ, CSLL e retenções na fonte.
Use o contrato social, CNAEs e notas emitidas como ponto de partida
A melhor forma de iniciar é confrontar o objeto social, os CNAEs ativos no cartão CNPJ e as naturezas das receitas efetivamente faturadas nas notas fiscais. Esse cruzamento mostra se a empresa está tributando receitas compatíveis com sua atividade declarada ou se existe risco de desenquadramento, questionamento municipal ou recolhimento inadequado. Em uma clínica, por exemplo, procedimentos próprios, locação de sala e receitas administrativas podem exigir tratamentos distintos, e o ERP ou o emissor de NFS-e costuma revelar rapidamente essa diferença.
Separe as operações por tipo de incidência e por município
Nem toda receita segue a mesma lógica fiscal, principalmente para prestadores de serviços em São Paulo que atendem clientes de outras cidades ou operam com retenção de ISS. Organizar uma planilha por natureza de operação, município da prestação, retenções sofridas e alíquota aplicada permite visualizar onde a apuração pode estar distorcida. Ferramentas como Excel, Google Sheets ou relatórios do sistema Domínio ajudam a estruturar essa matriz sem depender apenas da memória da equipe.
Passo 2: Conferir cadastros fiscais e parâmetros do sistema
Depois do mapeamento, o foco deve ir para os cadastros que alimentam a apuração. Empresas podem calcular tributos de forma incorreta por causa de um detalhe operacional: NCM desatualizado, código de serviço errado, município divergente, regra de retenção mal parametrizada ou cliente cadastrado sem informação obrigatória. A revisão tributária anual perde força quando ignora o sistema, porque é justamente ali que erros repetitivos nascem e se multiplicam mês após mês.
Além disso, vale lembrar que a checagem das obrigações acessórias depende da qualidade desses dados. Se o cadastro estiver errado na origem, a empresa pode entregar EFD, DCTFWeb, EFD-Reinf, PGDAS-D ou declarações municipais formalmente transmitidas, mas materialmente inconsistentes. Corrigir o parâmetro antes do encerramento reduz retrabalho futuro, melhora a confiabilidade das próximas competências e evita o cenário comum em que o contador precisa retificar arquivos já enviados porque o erro vinha de um simples campo cadastral preenchido de forma incompleta.
Revise códigos de serviço, NCM, CFOP e regras de retenção
Essa etapa funciona como um saneamento técnico. No ERP, no emissor fiscal ou no sistema contábil, revise os campos que determinam incidência tributária e retenções, especialmente quando houve troca de fornecedor de software ou implantação apressada. Um comércio que vende mercadoria e também presta assistência técnica, por exemplo, pode ter CFOP correto para circulação, mas código de serviço incorreto nas notas complementares, o que afeta ISS e obrigações acessórias ligadas à prestação.
Valide a parametrização com amostra real de documentos
Não basta olhar o cadastro de forma abstrata; teste a regra em documentos efetivamente emitidos e recebidos. Selecione uma amostra com notas de venda, serviços, compras, despesas com retenção e folha relacionada a pró-labore ou serviços tomados, e compare o que o sistema calculou com o que deveria ocorrer. Softwares como Omie, Conta Azul, SAP Business One e sistemas de escritórios contábeis permitem rastrear de onde saiu cada imposto, facilitando a identificação de inconsistências na apuração.
Passo 3: Revisar a apuração dos tributos com conciliação entre fiscal, contábil e financeiro
Chegou o ponto mais sensível da revisão tributária anual: verificar se os tributos apurados refletem o faturamento, as retenções, os créditos permitidos e os fatos geradores registrados durante o ano. Muita empresa compara apenas guias pagas com extratos bancários, mas isso não basta. O procedimento correto é conciliar notas emitidas e recebidas, razão contábil, relatórios fiscais e movimentação financeira, porque diferenças entre essas bases costumam denunciar omissões, duplicidades ou lançamentos indevidos.
Concilie faturamento, guias e razão contábil no mesmo período
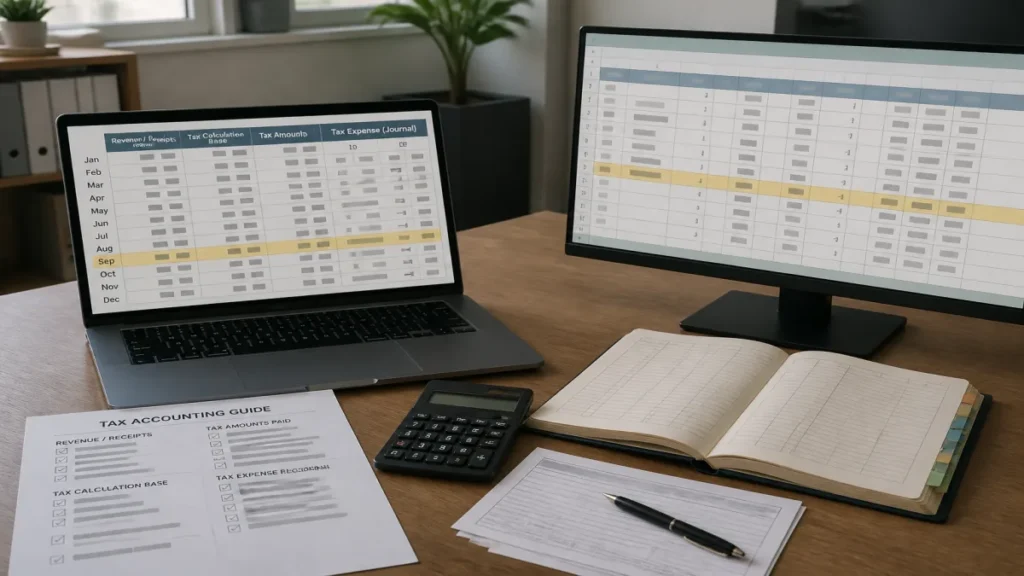
A aplicação prática é simples e poderosa: escolha um mês de maior movimento e compare receita faturada, base de cálculo dos tributos, valores recolhidos e lançamentos nas contas contábeis de impostos. Quando o PIS e a Cofins, por exemplo, aparecem com base divergente da receita reconhecida, pode haver exclusão indevida, classificação incorreta ou falha na integração entre fiscal e contabilidade. Sistemas como Alterdata, Domínio e relatórios de balancete ajudam a fazer essa amarração de forma objetiva.
Verifique retenções sofridas e compensações aproveitadas
Empresas prestadoras de serviço costumam perder controle de IRRF, CSRF, INSS retido e ISS retido por falta de conciliação por tomador. O resultado é duplo problema: tributo recolhido a maior em algumas competências e crédito não aproveitado em outras. Uma planilha por cliente, com número da nota, valor bruto, retenção destacada, comprovante e reflexo na apuração, traz clareza imediata e facilita tanto a revisão tributária anual quanto o suporte em caso de questionamento.
Use uma tabela de conferência para priorizar o que corrigir primeiro
Quando surgem várias diferenças ao mesmo tempo, a empresa precisa classificar o risco e a origem do erro antes de sair retificando tudo. A tabela abaixo organiza a checagem de forma prática e evita gastar energia com ajustes periféricos enquanto inconsistências centrais permanecem abertas. Em uma revisão tributária anual com recursos limitados, esse tipo de priorização ajuda a atacar primeiro o que afeta base de cálculo, compensações e integridade dos lançamentos, deixando revisões de menor impacto para uma segunda rodada.
| Frente de conferência | O que comparar | Sinal de alerta | Ação prioritária |
|---|---|---|---|
| Receita faturada | Notas emitidas x base dos tributos | Base menor ou maior sem justificativa | Revisar natureza da receita e integração |
| Retenções | Comprovantes x compensação na apuração | Crédito não aproveitado ou duplicado | Conciliar por cliente e competência |
| Compras e despesas | Documentos x escrituração fiscal | Lançamento sem documento hábil | Solicitar lastro e ajustar escrituração |
| Contabilidade | Razão x relatórios fiscais | Saldo contábil sem reflexo fiscal | Investigar lançamento manual ou falha de integração |
Passo 4: Validar as obrigações acessórias entregues ao longo do ano
Uma empresa pode ter recolhido tributos sem grandes diferenças e, ainda assim, carregar exposição fiscal relevante por erro em obrigação acessória. A revisão tributária anual precisa incluir a checagem das declarações transmitidas, porque o Fisco cruza essas informações de forma automatizada. Divergências entre DCTFWeb, EFD-Reinf, declarações municipais, notas fiscais e contabilidade geram malha, intimações e necessidade de retificação em bloco.
Esse trabalho deve considerar tanto a entrega em si quanto a coerência do conteúdo. Não adianta marcar a obrigação como enviada se os valores declarados não batem com as retenções, com a folha, com os serviços tomados ou com a receita escriturada. Para pequenos negócios, a falha costuma surgir em meses com férias, rescisão, prestador eventual ou alteração de rotina feita sem comunicar o contador.
Em empresas de serviços, a atenção recai especialmente sobre retenções federais, INSS sobre cessão de mão de obra, ISS retido e informações prestadas em ambientes municipais. Já no comércio, a análise de impostos e tributos tende a exigir maior atenção às escriturações ligadas à circulação de mercadorias, à consistência entre entradas, saídas e inventário e ao tratamento dado a devoluções, bonificações e ajustes de estoque que podem distorcer o conteúdo declarado.
Monte uma lista de entregas e confronte com recibos e conteúdo declarado
O método mais seguro é levantar, competência por competência, quais obrigações a empresa deveria ter transmitido e juntar os respectivos recibos. Em seguida, compare valores informados com relatórios do sistema e documentos de suporte. EFD-Reinf, DCTFWeb, declarações de ISS e PGDAS-D, quando aplicáveis, devem ser lidos como peças de um mesmo quebra-cabeça, e não como arquivos isolados. Na prática, isso evita o erro recorrente de validar apenas o protocolo de entrega sem conferir se a base declarada refletiu corretamente retenções, folha e notas do mês.
Cheque meses atípicos, porque é neles que surgem as divergências mais caras
Competências com 13º, rescisões, mudança de prestador, abertura de filial, eventos sazonais ou picos de faturamento merecem revisão específica. Nesses períodos, a operação costuma fugir do padrão e o sistema pode não estar preparado para tratar automaticamente todas as incidências. Um escritório médico que contratou plantonistas em caráter eventual, por exemplo, pode ter criado retenções e obrigações diferentes das rotinas mensais usuais.
Passo 5: Organizar documentos e evidências que sustentam a escrituração
Depois de revisar cálculo e declarações, é hora de verificar se a empresa consegue provar o que fez. Revisão fiscal sem lastro documental gera segurança aparente, mas não resiste a auditoria, fiscalização ou due diligence. A revisão tributária anual precisa validar contratos, notas, comprovantes de retenção, extratos, relatórios de sistema, pedidos, ordens de serviço e demais documentos para auditoria fiscal, sempre vinculando cada informação ao lançamento correspondente.
Crie uma trilha documental por tipo de tributo e por competência
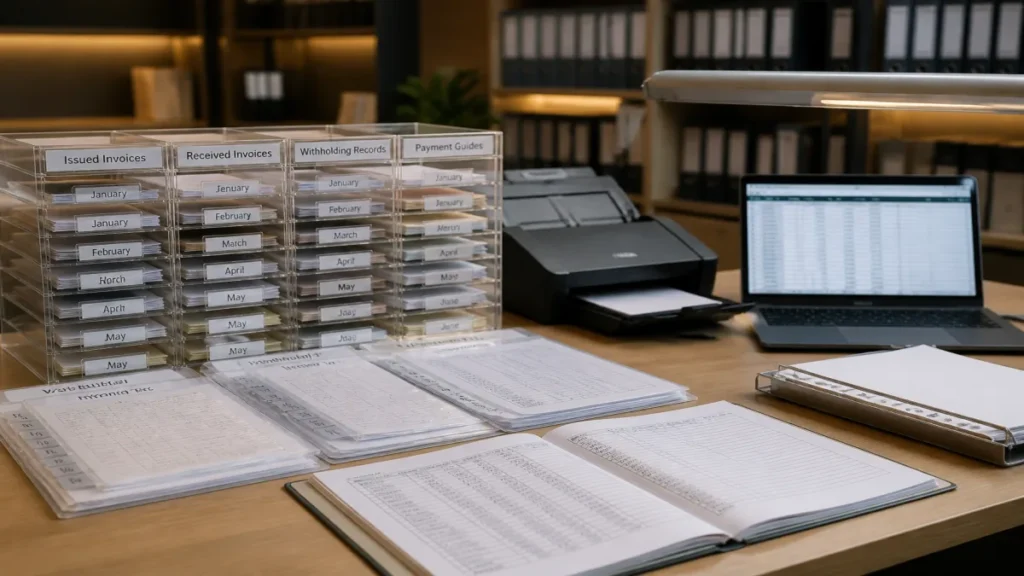
Organizar por pasta solta raramente funciona quando surge uma fiscalização real. O ideal é montar uma lógica de arquivo por mês e por tributo, com subpastas de notas emitidas, notas recebidas, retenções, guias, declarações e comprovantes de pagamento. Google Drive, OneDrive e soluções de GED empresarial ajudam bastante, desde que a nomenclatura dos arquivos permita localizar rapidamente uma nota específica e seu reflexo na escrituração.
Relacione documento, lançamento e justificativa técnica
A evidência fica muito mais forte quando a empresa não guarda apenas o PDF, mas também registra por que aquele documento sustenta determinada incidência, retenção ou crédito. Um simples controle auxiliar com número do documento, data, fornecedor ou cliente, tributo envolvido e observação técnica reduz tempo de resposta ao contador e ao fiscal. Esse cuidado é valioso para clínicas, comércios e prestadores que lidam com alto volume de documentos emitidos fora do escritório central.
Passo 6: Medir riscos fiscais e buscar oportunidades de ajuste no planejamento
Nem toda constatação da revisão tributária anual leva a retificação imediata. Parte dos achados exige análise de materialidade, impacto operacional e viabilidade de correção. O ponto aqui é transformar a revisão em ferramenta para melhorar o planejamento tributário, e não apenas em uma lista de erros históricos. Quando a empresa entende onde está mais exposta e onde pode organizar melhor a tributação, a tomada de decisão fica muito mais racional.
Alguns pontos aparecem com frequência: retenções não aproveitadas, atividade mal segregada, serviço tributado em código inadequado, ausência de rotina para conferência de notas de entrada e falta de integração entre financeiro e fiscal. Em vez de tratar tudo com o mesmo peso, classifique os achados por risco de autuação, recorrência, facilidade de correção e impacto na operação. Isso ajuda inclusive na hora de decidir se vale contratar consultoria tributária anual para temas mais técnicos.
Classifique os achados por risco, recorrência e esforço de correção
Uma matriz simples já resolve boa parte do problema. Separe os achados entre alto risco regulatório, alto volume operacional, baixa complexidade de ajuste e necessidade de análise especializada. Um erro recorrente de retenção em notas emitidas pode ser corrigido por parametrização; já uma dúvida sobre enquadramento de receita ou aproveitamento de crédito demanda validação técnica mais profunda, preferencialmente com contador tributarista ou advogado tributarista.
Identifique se o regime atual ainda faz sentido para o próximo ciclo
Encerrar o ano sem reavaliar regime tributário é perder uma das decisões mais estratégicas da rotina fiscal. Empresas que cresceram, reduziram margem, alteraram composição de receitas ou passaram a ter mais folha e retenções podem precisar revisar premissas para o período seguinte. Essa análise não deve ser feita por chute; use relatórios acumulados do ERP, balancetes e simulações com base no histórico real para reduzir riscos fiscais na empresa e sustentar decisões futuras.
Passo 7: Formalizar correções, responsáveis e calendário de acompanhamento
O valor da revisão tributária anual aparece de verdade quando os achados viram plano de ação. Sem definição de responsáveis, prazos e ordem de execução, a empresa fecha o ano sabendo o que está errado, mas reabre o próximo repetindo os mesmos desvios. Formalizar um cronograma com ajustes cadastrais, retificações necessárias, revisão de processos internos e pontos que dependem de apoio externo é o que transforma diagnóstico em governança fiscal.
Monte um plano com tarefa, responsável, prazo e dependência
Uma planilha de acompanhamento ou ferramenta como Trello, Asana ou Monday resolve bem essa etapa, desde que cada item seja objetivo. Em vez de anotar “ajustar fiscal”, descreva ações como “revisar retenções do cliente X de março a agosto”, “corrigir código de serviço no emissor” ou “retificar declaração municipal da competência Y”. Essa granularidade evita ruído entre empresário, financeiro e contabilidade.
Defina o que fica interno e o que exige apoio especializado
Parte das correções pode ser feita pelo financeiro e pelo contador de rotina, mas temas como recuperação de créditos, reenquadramento de operações, defesa documental e reorganização de parametrização complexa costumam exigir suporte técnico adicional. Nessa hora, contratar consultoria tributária anual faz sentido quando a empresa precisa de visão diagnóstica, validação de risco e desenho de procedimento para o ano seguinte. Encerrar esse processo com ata interna, checklist final e documentação centralizada deixa a empresa muito mais preparada para o fechamento e para fiscalizações futuras.
Antes de fechar o ano, vamos fazer a revisão tributária anual da sua empresa com método, sem achismo. Cruzamos cadastros fiscais, apuração dos tributos e obrigações acessórias para corrigir inconsistências ainda a tempo, reduzindo risco de autuação e deixando tudo organizado para eventual fiscalização. Se você é de SP e quer previsibilidade, nos chame no WhatsApp (11) 99903-7502 e agende uma análise.