Margem apertada, estoque perecível, turnos longos e tributação confusa transformam qualquer erro fiscal em prejuízo operacional. É por isso que a contabilidade para restaurantes precisa ir muito além de apurar imposto: ela conecta vendas, CMV, folha, notas fiscais e regime tributário para mostrar se o negócio realmente dá lucro. Para empresários de São Paulo e de outras praças urbanas, esse controle técnico reduz autuações, melhora a leitura do caixa e sustenta decisões como expansão, delivery próprio ou abertura de nova unidade.
O que a contabilidade para restaurantes precisa controlar no dia a dia
Contabilidade para restaurantes é a aplicação técnica das rotinas contábeis, fiscais e trabalhistas à operação de food service, considerando consumo imediato, produção própria, delivery, gorjetas, perdas e alta rotatividade de equipe. Na prática, ela precisa integrar o que acontece no salão, no caixa, no iFood, no estoque e na folha de pagamento. Sem essa visão, o empresário enxerga faturamento, mas não identifica desvios entre compra, venda, desperdício e tributação, que são justamente os pontos onde o resultado costuma escapar.
Problemas mais comuns em bares, lanchonetes, delivery e restaurantes
O que acontece hoje em muitos estabelecimentos é simples: venda registrada de um lado, compra mal classificada do outro e estoque sem baixa confiável. Isso afeta diretamente custos e despesas na contabilidade, porque insumos, embalagens, taxas de aplicativo, comissões de cartão e perdas operacionais acabam misturados. Um restaurante que usa sistema como Colibri, Linx Degust ou Consumer para frente de caixa, mas não concilia esses dados com o financeiro e com o extrato bancário, tende a distorcer CMV, margem por produto e necessidade real de capital de giro.
Folha, gorjeta e obrigações acessórias exigem tratamento técnico
Além do fiscal, a contabilidade para restaurantes depende de uma folha de pagamento bem parametrizada, especialmente em operações com adicionais, escalas, horas extras e rateio de gorjeta. A gorjeta não pode ser tratada como receita comum sem análise da sua natureza e do reflexo trabalhista. Também entram na rotina obrigações acessórias, como escrituração fiscal, envio de eventos ao eSocial, controle de retenções quando houver e consistência entre notas emitidas, PGDAS e declarações. Esse cruzamento é o que sustenta conformidade comprovada, e não apenas a emissão do DAS no fim do mês.
Regime tributário e emissão fiscal: onde o restaurante mais erra
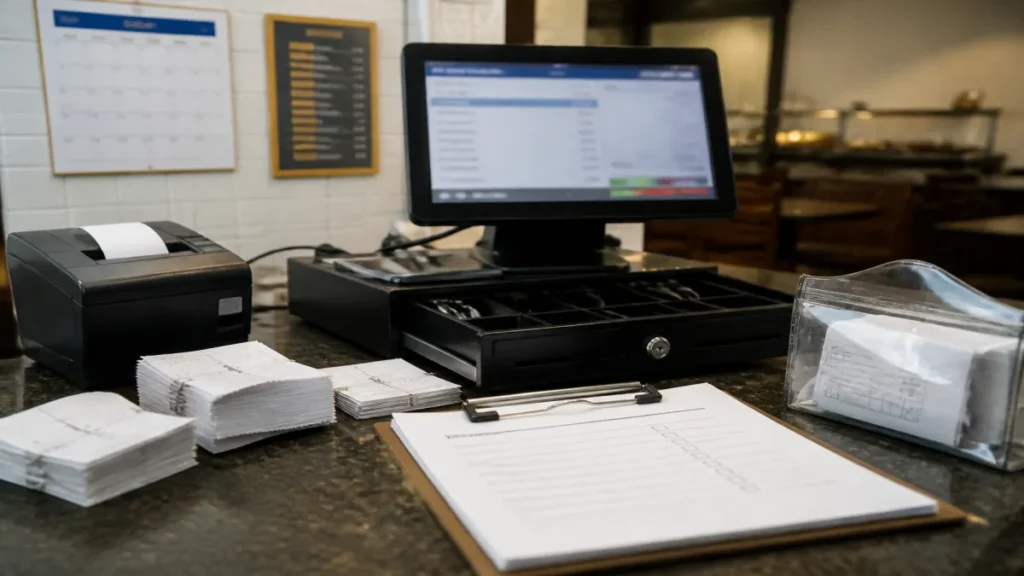
O regime tributário para restaurantes define a forma de apuração dos impostos e influencia preço, margem e risco de enquadramento. Simples Nacional, Lucro Presumido e Lucro Real podem fazer sentido em contextos diferentes, mas a escolha só é segura quando parte de mix de receitas, folha, ticket médio, canais de venda e estrutura societária. A contabilidade para restaurantes também precisa validar a emissão correta de documentos fiscais, porque um erro em NFC-e, NF-e ou cadastro tributário contamina toda a apuração posterior.
Simples, Presumido ou Real: como decidir com base na operação
Restaurante pode ser do Simples Nacional, mas essa resposta isolada não resolve a gestão tributária. O ponto correto é simular cenários com faturamento, despesas com pessoal, compra de mercadorias e eventual venda de bebidas ou produtos com tratamento específico. Em muitos escritórios, essa análise é feita com planilhas de enquadramento e revisão do histórico de PGDAS, EFD e DRE mensal. Quando a margem é pressionada por comissões de marketplace e alto custo de mão de obra, o regime aparentemente mais simples nem sempre é o mais econômico, e a contabilidade para restaurantes precisa demonstrar isso com números do próprio negócio.
Como emitir notas fiscais para restaurantes sem contaminar a apuração
Como emitir notas fiscais para restaurantes depende do tipo de operação e da legislação aplicável ao município e ao estado. Em consumo no balcão ou salão, a NFC-e costuma ser central; em vendas entre empresas ou remessas específicas, a NF-e pode entrar; em alguns municípios, serviços vinculados exigem atenção adicional ao documento municipal. O erro recorrente está no cadastro de NCM, CFOP, CST e natureza da operação. Sistemas como Bling, Omie e ERP integrados ao PDV ajudam, mas a parametrização deve ser revisada por quem entende do enquadramento fiscal da alimentação fora do lar.
PGDAS, DAS mensal e abertura de empresa no Simples
Como pagar impostos no Simples não se resume a gerar a guia. Primeiro, é preciso transmitir a receita corretamente no PGDAS, separando o que foi efetivamente faturado e conciliando com as notas e com o extrato bancário. Depois, o DAS mensal precisa refletir esse fechamento sem divergências com o contador. Na abertura de empresa no Simples, a fase crítica é CNAE, objeto social, inscrição municipal e autorização fiscal, porque uma escolha mal feita no início trava emissão, altera tributação e gera retrabalho já nos primeiros meses da operação.
Como a contabilidade para restaurantes melhora margem, estoque e caixa
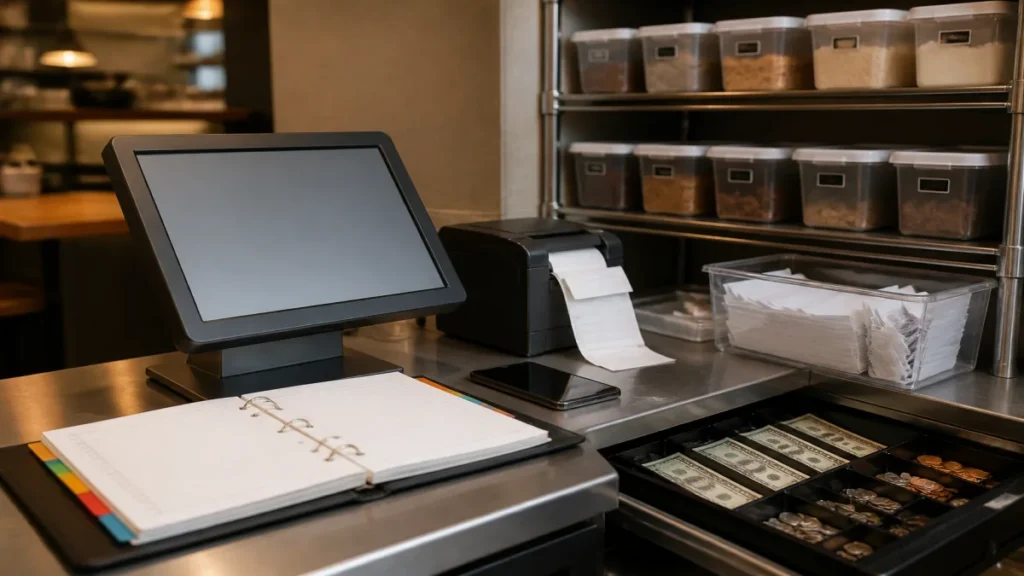
Boa parte do ganho financeiro do restaurante não vem de vender mais, mas de medir melhor. A contabilidade para restaurantes organiza centro de custos, classifica despesas fixas e variáveis, reconcilia meios de pagamento e aproxima a DRE da realidade operacional. Quando esse processo é bem executado, o empresário deixa de decidir no feeling e passa a enxergar quais pratos sustentam margem, quais turnos consomem equipe em excesso e onde o caixa está sendo drenado.
Controle de estoque e perdas com base em CMV real
Controle de estoque e perdas não é apenas tarefa de cozinha; ele define a qualidade da apuração contábil. O método mais útil para restaurante é combinar ficha técnica, inventário periódico e comparação entre consumo teórico e consumo real. Ferramentas de gestão como MarketUP, GrandChef ou módulos de estoque de ERPs especializados ajudam a registrar entrada, produção e baixa, mas o contador precisa transformar isso em leitura gerencial. Se há diferença recorrente entre compra de proteína, produção e venda, o CMV está distorcido e a margem líquida informada ao sócio também.
Balanço patrimonial para restaurantes e leitura do fluxo de caixa
Balanço patrimonial para restaurantes não serve apenas para obrigação societária ou bancária. Ele mostra estoques, tributos a recolher, saldos de fornecedores, empréstimos, máquinas e obrigações trabalhistas, enquanto o fluxo de caixa revela o efeito diário dessas contas. Em operações com antecipação de cartão e repasses de delivery, essa leitura conjunta evita a falsa sensação de caixa positivo. A contabilidade para restaurantes ganha valor estratégico justamente aqui: transformar demonstrativos em decisão sobre compra, escala, renegociação de aluguel ou abertura de nova unidade.
Como contratar uma contabilidade para restaurantes com visão estratégica
Seu restaurante merece uma contabilidade especializada quando o escritório consegue traduzir obrigação em gestão. Isso significa acompanhar fechamento mensal com DRE, revisar enquadramento, orientar emissão fiscal, tratar folha com critério e entregar indicadores que conversem com a operação. A contabilidade para restaurantes deixa de ser custo administrativo e passa a ser apoio de crescimento quando o empresário recebe respostas objetivas sobre margem, ponto de equilíbrio, carga tributária e riscos de conformidade. Em São Paulo, onde o ambiente concorrencial é mais duro e a fiscalização é mais estruturada, esse nível de suporte faz diferença prática no caixa e na segurança do negócio.
| Área | O que deve ser controlado | Impacto direto |
|---|---|---|
| Fiscal | NFC-e, NF-e, PGDAS, DAS e obrigações acessórias | Reduz erro de apuração e risco de autuação |
| Trabalhista | Folha, escalas, horas extras e gorjeta | Evita passivo e melhora custo de pessoal |
| Estoque | Compras, fichas técnicas, perdas e inventário | Corrige CMV e protege margem |
| Gerencial | DRE, balanço patrimonial e fluxo de caixa | Melhora decisão sobre preço, expansão e caixa |
Antes de fechar contrato, peça exemplos concretos do que será entregue no mês, quais sistemas o escritório integra, como funciona a revisão do regime tributário para restaurantes e quem valida a consistência entre faturamento, folha e estoque. Esse é o filtro que separa uma operação meramente burocrática de uma contabilidade para restaurantes realmente útil. Se o contador não consegue explicar PGDAS, CMV, conciliação de cartões e balanço patrimonial para restaurantes na mesma conversa, o suporte tende a falhar justamente onde o setor mais precisa.
Vamos colocar ordem na sua contabilidade de restaurante, do CMV às obrigações fiscais e da folha às notas. Na Cardoso e Associados, aqui em São Paulo, nós conciliamos vendas, estoque perecível, comissões e gorjetas para reduzir autuações e destravar decisões com base no caixa real. Quer um diagnóstico do seu enquadramento e das suas rotinas? Chame no WhatsApp (11) 99903-7502.