Erro no caixa quase nunca começa no caixa. Em microempresas de São Paulo, o problema costuma nascer antes: nota fiscal emitida de forma errada, recibo sem organização, retirada de sócio misturada com despesa pessoal e imposto apurado sem visão do regime tributário. É por isso que a contabilidade para microempresa deixa de ser mera obrigação e passa a ser ferramenta de gestão, prevenção de risco e decisão. Se você é MEI em transição, dono de comércio, clínica ou prestador de serviços, entender como a contabilidade para microempresa funciona na rotina real ajuda a evitar autuações, reduzir retrabalho e contratar suporte com critério.
O que é contabilidade para microempresa e quem realmente precisa dela
Contabilidade para microempresa é o conjunto de rotinas contábeis, fiscais, trabalhistas e gerenciais usado para registrar a movimentação do negócio, apurar tributos, cumprir obrigações e gerar relatórios confiáveis para decisão. Na prática, a contabilidade para microempresa não serve apenas para entregar imposto: ela organiza a vida financeira da empresa, sustenta a regularidade do CNPJ e mostra se a operação está dando margem, consumindo caixa ou crescendo sem controle. Mesmo negócios pequenos precisam desse nível de leitura, sobretudo quando vendem com nota fiscal, têm funcionários, operam no Simples Nacional ou pretendem buscar crédito.
Que tipo de empresa precisa de contador
Nem toda estrutura empresarial tem a mesma exigência operacional, mas a regra prática é simples: toda microempresa enquadrada como ME precisa de escrituração e acompanhamento contábil regular, ainda que o volume financeiro seja baixo. O MEI tem tratamento simplificado, porém isso não elimina a necessidade de controle; ao ultrapassar limites, contratar empregado com maior complexidade ou migrar de enquadramento, a presença técnica de um contador vira peça central. Em São Paulo, isso aparece com frequência em clínicas, restaurantes, comércios de bairro e prestadores de serviços que começam como operação enxuta e passam a emitir notas, contratar equipe e lidar com retenções.
MEI x contabilidade da microempresa
A diferença entre MEI e microempresa está menos no tamanho aparente do negócio e mais no nível de obrigação. O MEI costuma operar com DAS mensal, relatório simplificado e entrega anual, enquanto a microempresa precisa de rotina mais completa, com classificação contábil, conciliação bancária, fechamento fiscal e, conforme o caso, folha, pró-labore e demonstrações como balanço patrimonial. Esse ponto confunde muitos empreendedores: sair do MEI para ME sem adaptar processos faz a empresa crescer já desorganizada. Por isso, a contabilidade para microempresa deve começar junto com a mudança de enquadramento, não meses depois, quando as pendências já se acumulam.
Como funciona a contabilidade para microempresa na prática
Na rotina real, a contabilidade para microempresa funciona como um fluxo contínuo de documentos, classificações e entregas obrigatórias. O escritório ou contador recebe as informações do período, confere notas fiscais emitidas e recebidas, classifica despesas, concilia os lançamentos com extratos bancários, apura tributos conforme o regime e gera guias e relatórios. Quando esse fluxo é bem desenhado, o empresário deixa de trabalhar no escuro e passa a enxergar faturamento, custos, impostos, retiradas e obrigações futuras com antecedência.
Os documentos para contabilidade da microempresa variam conforme atividade e regime, mas alguns são recorrentes: notas fiscais de venda e de serviço, notas de compra, extratos bancários, comprovantes de despesas, folha de pagamento, pró-labore, contratos, recibos, documentos de retenção e guias já pagas. O erro mais comum não é “faltar papel”, e sim enviar material sem padrão, fora de prazo ou misturado com movimentações pessoais. Ferramentas como Conta Azul, Omie e QuickBooks facilitam a centralização de notas e conciliações, enquanto a prefeitura e a Sefaz concentram emissões que precisam bater com o que foi registrado na contabilidade para microempresa.
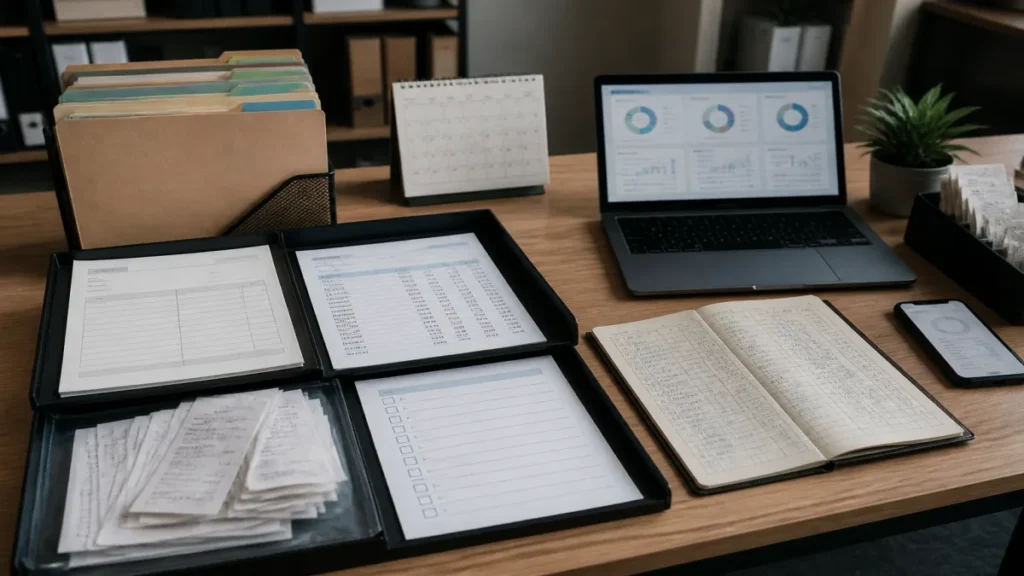
Organizar notas fiscais e recibos exige método, não esforço heroico no fim do mês. Uma rotina eficiente separa documentos por competência, natureza da operação e forma de pagamento, de preferência em pastas digitais padronizadas com data, fornecedor e centro de custo. Se a empresa usa conta bancária exclusiva do CNPJ e cartão empresarial separado, a conciliação fica muito mais precisa. Em negócios de serviços, como consultórios e clínicas, o cruzamento entre agenda, nota emitida e recebimento em conta reduz omissão e divergência; no varejo, a conferência entre sistema de vendas, emissão fiscal e extrato ajuda a manter a contabilidade para microempresa fiel ao movimento real.
Balanço patrimonial mostra, em uma data específica, os bens, os direitos, as obrigações e o patrimônio líquido da empresa. Para o microempresário, ele costuma parecer distante da operação, mas é justamente esse relatório que revela se o negócio está capitalizado, endividado ou financiando o próprio crescimento de forma arriscada. Bancos, investidores e até processos societários olham para esse tipo de demonstração. Uma contabilidade para microempresa bem feita faz desse documento uma base real de análise, porque registra corretamente caixa, clientes a receber, estoques, empréstimos e obrigações tributárias, em vez de produzir uma peça apenas formal.
Documentos para contabilidade da microempresa
Como organizar notas fiscais e recibos
O que é balanço patrimonial e por que ele importa
Regime tributário, obrigações e escolhas que afetam o caixa
Boa parte das decisões ruins em microempresa não nasce de má-fé nem de falta de venda. Ela vem de enquadramento inadequado, leitura superficial de imposto e ausência de revisão periódica. A contabilidade para microempresa entra exatamente nesse ponto: comparar regimes, acompanhar anexos, verificar retenções e projetar impacto tributário antes que o problema apareça no caixa. Na prática, isso evita situações comuns, como descobrir no fechamento do mês que a alíquota subiu, que houve retenção não considerada ou que a empresa vinha emitindo notas em desacordo com a atividade cadastrada. Quando essa revisão é feita antes, o ajuste custa menos e quase sempre preserva caixa e tempo da operação.
Simples Nacional versus lucro presumido
Simples Nacional versus lucro presumido não é uma disputa de “regime barato” em abstrato. A escolha depende do CNAE, da folha, da margem, das retenções, do tipo de cliente e da possibilidade de crédito tributário ao longo da cadeia. Prestadores de serviço em São Paulo, por exemplo, podem descobrir que o Simples não é automaticamente a melhor opção em toda fase do negócio, especialmente quando o Fator R ou determinadas retenções alteram o custo efetivo. Por isso, a contabilidade para microempresa precisa simular cenários com base em faturamento real, não em regra de corredor.
| Ponto de análise | Simples Nacional | Lucro Presumido |
|---|---|---|
| Forma de apuração | Guia unificada com tributos consolidados | Tributos apurados separadamente conforme presunção |
| Rotina operacional | Mais simples para negócios com estrutura enxuta | Exige controle fiscal e contábil mais detalhado |
| Influência da folha e atividade | Pode variar conforme anexo e Fator R | Pesa menos a folha e mais a base presumida |
| Decisão correta | Boa em muitos casos, mas depende da atividade | Pode ser vantajoso em cenários específicos de margem e retenção |
Na leitura dessa comparação, o ponto central não é decorar diferenças, e sim entender o impacto operacional de cada modelo. No Simples Nacional, a apuração tende a ser mais concentrada em guia unificada, o que ajuda empresas com estrutura enxuta. No lucro presumido, a rotina exige controle fiscal e contábil mais detalhado, com tributos calculados separadamente. A folha pesa de forma diferente em cada cenário, e atividades com retenção ou margens específicas podem inverter a lógica do que parece mais barato à primeira vista.
Obrigações contábeis e fiscais que não podem ser ignoradas
Além dos tributos mensais, a microempresa precisa observar escrituração, declarações acessórias, folha, pró-labore, obrigações trabalhistas e armazenamento documental. A depender da atividade, entram ainda obrigações municipais e estaduais, como ISS, ICMS e regras de emissão fiscal específicas. Deixar isso para resolver depois costuma gerar multa por atraso, divergência cadastral e retrabalho caro. Uma boa contabilidade para microempresa cria calendário de entrega, define responsáveis e usa sistemas integrados para reduzir falhas de lançamento e perda de prazo.
Quanto custa, como escolher e quando contratar contador para microempresa
Preço importa, mas contratar suporte contábil só pelo menor valor costuma sair caro. O empresário precisa avaliar escopo, capacidade de resposta, domínio do setor e qualidade da operação digital. Em serviços de saúde, comércio e prestação de serviços, a vantagem entre um escritório que só reage e outro que acompanha a operação fica clara cedo: um apenas envia guias; o outro antecipa desenquadramento, corrige classificação fiscal, orienta pró-labore e ajuda a separar o financeiro pessoal do empresarial.
O momento da contratação também influencia o custo do serviço e o tamanho do problema a resolver. Quando a empresa busca contador apenas depois de receber notificação, atrasar folha ou acumular meses de documento sem conferência, parte do trabalho passa a ser corretivo, com mais horas, revisão de cadastros e reconstrução de informações. Já quem contrata no início da operação ou na transição de MEI para ME costuma estruturar processos antes do erro virar passivo, o que melhora a previsibilidade e dá mais utilidade à contabilidade no dia a dia.
Quanto custa contabilidade para ME
O custo da contabilidade para ME depende do volume de notas, número de funcionários, regime tributário, cidade, complexidade da folha e nível de consultoria incluído. Não faz sentido comparar apenas mensalidade se um fornecedor oferece somente emissão de guias e outro entrega fechamento, relatórios, atendimento trabalhista e revisão fiscal. Na prática, a contabilidade para microempresa deve ser analisada pelo custo total do risco evitado e da informação gerada. Para clínicas, e-commerces e empresas com retenções, pagar menos por um serviço raso frequentemente significa corrigir erros depois com honorários extras.
Como escolher e contratar contador para microempresa
Antes de contratar contador para microempresa, peça exemplos objetivos da operação: como ocorre a coleta de documentos, qual sistema é usado, quem responde dúvidas tributárias, como são tratadas admissões e pró-labore e quais relatórios são entregues mensalmente. Verifique registro no CRC, experiência com o seu segmento e familiaridade com rotinas locais de São Paulo, especialmente ISS municipal, emissão de NFS-e e particularidades de clínicas e prestadores de serviços. A melhor decisão não é a do escritório que fala mais difícil, mas a daquele que transforma a contabilidade para microempresa em rotina previsível, com prazo, processo e visão gerencial útil para tocar o negócio com segurança.
Vamos colocar sua microempresa em ordem antes do caixa começar a “explicar” problemas. Na Cardoso e Associados, nós revisamos suas notas e recibos, organizamos a apuração do seu regime e ajustamos retirada de sócio, para reduzir risco fiscal e retrabalho, inclusive na transição do MEI para ME. Quer uma orientação objetiva? Chame no WhatsApp (11) 99903-7502 e peça uma avaliação do seu cenário.